الرئيسية



ويأتي هذا الإجراء في إطار النظام الجديد الخاص بالخدمات المقدمة عن بُعد بطريقة إلكترونية، والذي أصبح قابلاً للتطبيق ابتداءً من 11 يونيو 2026، بهدف إخضاع جزء من المعاملات الرقمية التي تحققها شركات أجنبية داخل السوق المغربية لقواعد الضريبة على القيمة المضافة.
ولا يشترط النظام وجود مقر فعلي للشركة داخل المغرب حتى تصبح معنية بهذه الالتزامات.
فالمورد الأجنبي الذي لا يتوفر على مؤسسة بالمملكة، لكنه يقدم خدمات رقمية لمستهلكين أو زبناء غير خاضعين للضريبة على القيمة المضافة ولديهم مقر أو مؤسسة أو موطن ضريبي بالمغرب، يدخل ضمن نطاق النظام متى توفرت الشروط المحددة قانوناً.
وتشمل الخدمات المعنية نطاقاً واسعاً من الأنشطة الرقمية التي أصبحت جزءاً من الاستهلاك اليومي للأفراد والمقاولات.
ومن بينها البرمجيات والتطبيقات وتحديثاتها، والمحتويات الرقمية، والألعاب الإلكترونية، وخدمات الفيديو حسب الطلب، والاشتراكات في المنصات السينمائية والتلفزيونية، واستضافة المواقع والخدمات المعلوماتية عن بُعد، إلى جانب عدد من الخدمات الرقمية الأخرى التي يتم تقديمها دون حضور فعلي للمورد داخل المملكة.
ويعكس هذا التوجه تحوّلاً في تعامل النظام الضريبي المغربي مع الاقتصاد الرقمي، حيث لم يعد تحقيق رقم معاملات داخل السوق مرتبطاً بالضرورة بوجود متجر أو مكتب أو فرع للشركة داخل التراب الوطني.
فالمنصات الرقمية تستطيع اليوم تقديم خدماتها مباشرة إلى المستهلك المغربي من الخارج، وهو ما دفع إلى تطوير قواعد تسمح بإخضاع هذه المعاملات للضريبة عندما تتحقق شروطها داخل المغرب.
وبموجب النظام الجديد، يتعين على الموردين المعنيين التسجيل لدى الإدارة الضريبية والحصول على تعريف ضريبي، ثم التصريح بصورة دورية برقم المعاملات المحقق في المملكة.
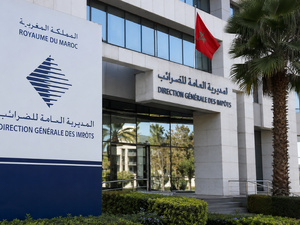
وتتم العملية رقمياً عبر خدمة مخصصة أطلقتها المديرية العامة للضرائب تحت اسم “Taxation on digital services”، والمتاحة ضمن الخدمات الإلكترونية للمديرية.
وتتيح هذه المنصة للموردين الموجودين خارج المغرب استكمال الإجراءات المطلوبة دون الحاجة إلى وجود مادي داخل المملكة، بدءاً من التسجيل والتعريف الضريبي، وصولاً إلى التصريح برقم المعاملات وتسجيل أداء الضريبة المستحقة.
ويجب تقديم التصريح الخاص بكل ربع سنة قبل نهاية الشهر الأول من الربع الموالي، وفق المقتضيات المنظمة لهذا النظام.
وبخصوص الربع الثالث من سنة 2026، شمل الالتزام رقم المعاملات المحقق خلال يوليوز وغشت وشتنبر، مع أداء الضريبة على القيمة المضافة المرتبطة بهذه العمليات في الوقت نفسه.
ولا يستفيد الموردون الخاضعون لهذا النظام من حق خصم الضريبة، وهو ما يميز هذه الآلية عن بعض الأنظمة العادية المتعلقة بالضريبة على القيمة المضافة.
وفي المقابل، لا يشمل النظام الحالات التي يكون فيها الزبون قد قام أصلاً بالحجز عند المنبع طبقاً للمقتضيات المنصوص عليها في المدونة العامة للضرائب، تفادياً لازدواج تطبيق الالتزام الضريبي على العملية نفسها.
ولا تتوقف المتطلبات عند حدود التصريح والأداء.
فالمديرية العامة للضرائب تلزم الموردين غير المقيمين المعنيين أيضاً بمسك سجل إلكتروني يتضمن تفاصيل الخدمات الرقمية المقدمة داخل المغرب، بما يسمح بتتبع العمليات التي تم إنجازها لفائدة الزبناء الموجودين بالمملكة.
ويجب وضع هذا السجل رهن إشارة الإدارة الضريبية عند طلبه إلكترونياً، مع الاحتفاظ به لمدة تصل إلى عشر سنوات.
وتتيح هذه الآلية للإدارة إمكانية مراقبة مدى تطابق أرقام المعاملات المصرح بها مع حجم الخدمات التي تم تسويقها بالفعل داخل المغرب، خاصة بالنسبة إلى الشركات التي تشتغل بالكامل عبر الإنترنت ولا تتوفر على منشآت محلية يمكن إخضاعها للمراقبة التقليدية.
وتبرز أهمية السجل الإلكتروني أيضاً في تحديد طبيعة العمليات والزبناء المستفيدين والفترات التي أنجزت خلالها الخدمات، وهو ما يشكل عنصراً أساسياً في التحقق من احترام الالتزامات المرتبطة بالضريبة على القيمة المضافة.
وكانت المديرية العامة للضرائب قد أطلقت المنصة الإلكترونية المخصصة لهذا النظام في ماي 2026، قبل بدء تطبيق الإجراءات ابتداءً من 11 يونيو من السنة نفسها، استناداً إلى المقتضيات التنظيمية الجديدة المتعلقة بالضريبة على القيمة المضافة.
ويأتي النظام في سياق توسع الاستهلاك الرقمي بالمغرب خلال السنوات الأخيرة، سواء من خلال خدمات الترفيه والمحتوى أو البرمجيات والألعاب والتطبيقات والمنصات الإلكترونية المختلفة.