الرئيسية



من 0.65 إلى 0.50 في المائة
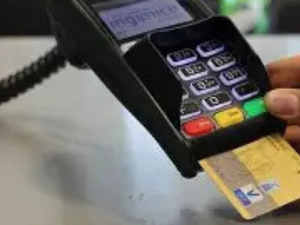
ابتداءً من فاتح أكتوبر 2026، سينخفض السقف الأقصى لعمولة التبادل المحلية من 0.65 في المائة إلى 0.50 في المائة من قيمة المعاملة، وفق القرار التنظيمي الجديد لبنك المغرب. كما تم اعتماد سقف تفضيلي لا يتجاوز 0.15 في المائة بالنسبة إلى أداء الخدمات الحكومية إلكترونياً، وكذلك المعاملات المنجزة لدى التجار المحليين.
وتشكل عمولة التبادل أحد مكونات التكلفة المرتبطة بقبول الأداء بالبطاقة، إذ تُحتسب ضمن العلاقة بين المؤسسة التي تتولى اقتناء العملية لفائدة التاجر والمؤسسة التي أصدرت البطاقة. ومن شأن خفض هذا السقف أن يتيح هامشاً أكبر أمام المؤسسات العاملة في مجال اقتناء المدفوعات لتقديم عروض أكثر تنافسية للتجار.
سوق ينتقل إلى نموذج متعدد الفاعلين
ولا تأتي هذه الخطوة بمعزل عن التحولات التي يعرفها سوق الأداء الإلكتروني في المغرب. فقد انتقل القطاع تدريجياً من نموذج كان يهيمن عليه مركز النقديات البينبنكي (CMI) إلى نموذج أكثر انفتاحاً يقوم على تعدد مؤسسات الاقتناء.
وفي هذا الإطار، توقف مركز النقديات البينبنكي عن نشاط الاقتناء التجاري، مع احتفاظه بدور تقني في معالجة العمليات، بينما دخلت مؤسسات أداء جديدة وفاعلون مصرفيون إلى السوق لتقديم خدماتهم للتجار. وقد رافق بنك المغرب هذا الانتقال من خلال مواكبة الفاعلين الجدد، مع التشديد على متطلبات الأمن واستمرارية الخدمة وموثوقية عمليات الأداء.
وتندرج هذه الدينامية ضمن إصلاح أوسع بدأ فعلياً منذ سنة 2024، عندما تم تحديد سقف عمولة التبادل المحلية في 0.65 في المائة، بهدف تحسين شروط المنافسة وخفض تكلفة قبول الأداء الإلكتروني.
نحو توسيع استخدام الأداء الإلكتروني
ويحمل خفض العمولات أهمية خاصة بالنسبة إلى التجار الصغار، الذين قد تشكل تكلفة تجهيز وقبول الأداء الإلكتروني أحد العوامل المؤثرة في قرار اعتماد هذه الوسائل. لذلك، فإن تخصيص سقف أقل للمعاملات المرتبطة بالتجارة المحلية يعكس توجهاً نحو توسيع قاعدة المستفيدين من البنية الرقمية للأداء.
كما أن تعزيز المنافسة بين مختلف المؤسسات المقتنية يمكن أن يساهم في تنويع العروض والخدمات المقدمة للتجار، سواء تعلق الأمر بأجهزة الأداء الإلكتروني أو حلول الأداء عن بعد، بما يواكب التحول المتسارع في سلوك المستهلكين.
حماية المستهلك وتعزيز شفافية الأسعار
وبموازاة خفض العمولات، يشدد الإطار الجديد على ضرورة وضوح المعلومات المتعلقة بالتكاليف وشروط الأداء. كما يؤكد بنك المغرب أن عمولة الاقتناء تقع على عاتق التاجر ولا يجوز تحميلها للزبون عبر فرض رسوم إضافية بسبب اختياره الأداء بالبطاقة.
وتكتسي هذه النقطة أهمية خاصة في ظل سعي السلطات إلى بناء ثقة أكبر في وسائل الأداء الرقمية، من خلال الجمع بين خفض التكاليف، وتشجيع المنافسة، وتعزيز الشفافية وحماية المستهلك.
خطوة ضمن تحول مالي أوسع
ويأتي هذا الإصلاح في سياق أوسع تسعى فيه السلطات النقدية إلى تقليص الاعتماد على النقد وتوسيع استخدام وسائل الأداء الرقمية. ورغم التطور الذي عرفته الخدمات المالية الإلكترونية، لا يزال النقد يحتفظ بحضور قوي في الاقتصاد المغربي، وهو ما يجعل تطوير حلول أداء أكثر سهولة وأقل تكلفة عاملاً أساسياً في تسريع التحول الرقمي.
وبذلك، لا يتعلق قرار بنك المغرب بمجرد تعديل تقني في نسب العمولات، بل يندرج ضمن إعادة تنظيم تدريجية لسوق الأداء الإلكتروني، تقوم على المنافسة وتعدد الفاعلين وخفض التكاليف وتوسيع الولوج إلى الخدمات المالية الرقمية. ومع دخول السقف الجديد حيز التنفيذ، ستتجه الأنظار إلى مدى انعكاس هذه التغييرات على عروض المؤسسات وعلى انتشار الأداء بالبطاقة في الحياة اليومية للمغاربة.