الرئيسية



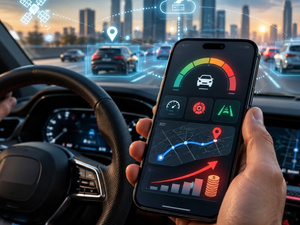
وأعادت شراكة تقنية بين شركتي LexisNexis Risk Solutions وIMS تسليط الضوء على هذا النوع من تقنيات التأمين القائم على الاستخدام، بعدما طورت الشركتان حلاً يتيح تحليل بيانات القيادة مباشرة عبر الهاتف الذكي، دون الحاجة إلى تركيب أجهزة إضافية في السيارة أو استخدام محولات متصلة بمنفذ التشخيص OBD-II.
من الهاتف إلى «مراقب» لطريقة القيادة
تعتمد التقنية على الجمع بين نموذج Drive Metrics التابع لـLexisNexis وحزمة البرمجيات EdgeSDK من IMS، بهدف تحليل بعض مؤشرات القيادة بواسطة الهاتف.
وتقوم الفكرة على معالجة البيانات محلياً على الجهاز، بحيث يتم احتساب مجموعة من مؤشرات وسلوكيات القيادة ثم إرسال النتيجة النهائية إلى شركة التأمين، بدلاً من نقل جميع التفاصيل الخام إلى خوادم خارجية.
وتقول LexisNexis إن هذا النهج يمكن أن يخفض التكاليف التشغيلية المرتبطة ببرامج التأمين القائم على الاستخدام بنسبة تتراوح بين 50 و80 في المائة، وهو ما قد يشجع شركات التأمين على توسيع الاعتماد على هذه الحلول الرقمية.
ماذا يمكن للتطبيق أن يعرف عن قيادتك؟
لا يقتصر الأمر بالضرورة على معرفة موقع السيارة أو سرعتها، إذ يمكن لتقنيات تحليل القيادة عبر الهاتف الاستناد إلى مجموعة من المؤشرات لتقييم سلوك السائق.
ومن بين البيانات التي يمكن أن تدخل في عملية التقييم: التسارع والتباطؤ المفاجئان، الفرملة القوية، الانعطافات الحادة، إضافة إلى بعض مؤشرات استخدام الهاتف أثناء الرحلة.
وقد تشمل هذه المؤشرات معرفة ما إذا كانت شاشة الهاتف قد فُتحت أو جرى التفاعل معها، أو ما إذا كانت هناك مكالمة هاتفية خلال فترة القيادة.
غير أن وجود مثل هذه البيانات لا يعني بالضرورة أن السائق كان يستخدم الهاتف أثناء تحرك السيارة؛ فقد يكون الهاتف مع راكب آخر، أو يكون استخدامه قد تم أثناء توقف المركبة. ولهذا تظل طريقة تفسير هذه البيانات من جانب الخوارزميات عاملاً مهماً في تحديد النتيجة النهائية.
الخصوصية في مواجهة الخصومات
تقدم برامج التأمين القائمة على سلوك القيادة عادةً وعداً جذاباً للسائق: قيادة أكثر أماناً مقابل إمكانية الحصول على خصم في قيمة التأمين.
لكن هذا النموذج يطرح في المقابل أسئلة متزايدة حول الخصوصية، خصوصاً عندما تتطلب المشاركة السماح للتطبيق بالوصول إلى الموقع الجغرافي أو العمل في الخلفية لفترات طويلة.
وتزداد أهمية هذه المسألة عندما يوافق المستخدم على شروط الاستخدام بسرعة من أجل الاستفادة من عرض أو تخفيض، من دون التوقف طويلاً أمام الصلاحيات التي يمنحها للتطبيق وطبيعة البيانات التي يمكن جمعها وكيفية استخدامها.
فالموافقة على تتبع القيادة لا تعني فقط السماح للتطبيق بمعرفة مكان السيارة، وإنما قد تشمل، بحسب تصميم البرنامج والصلاحيات الممنوحة له، جمع مؤشرات إضافية تساعد على بناء صورة رقمية عن أسلوب القيادة.
هل يمكن أن يؤثر ذلك على سعر التأمين؟
الهدف الأساسي من هذه البرامج هو ربط تكلفة التأمين بسلوك القيادة أو استخدام السيارة، ولذلك يمكن أن تدخل نتائج التقييم ضمن آليات التسعير أو برامج الخصومات، بحسب النظام المعتمد من شركة التأمين والسوق الذي تعمل فيه.
لكن من المهم التمييز بين البيانات التي يجمعها التطبيق، والمؤشرات التي يستخرجها منها، والطريقة التي تستخدم بها شركة التأمين هذه النتائج في تحديد السعر.
كما أن ارتفاع السعر أو انخفاضه لا يمكن تعميمه على جميع البرامج أو الشركات؛ فالقواعد تختلف من شركة إلى أخرى ومن سوق تأمينية إلى أخرى.
بين التكنولوجيا والحق في الخصوصية
لا شك أن استخدام الهاتف لتحليل القيادة يحمل جانباً عملياً لشركات التأمين والسائقين على حد سواء، إذ يلغي الحاجة إلى تركيب أجهزة إضافية داخل السيارة، ويمكن أن يجعل الاشتراك في برامج التأمين القائمة على الاستخدام أكثر سهولة.
في المقابل، يظل السؤال الأساسي متعلقاً بحدود جمع البيانات وكيفية تفسيرها واستخدامها، خصوصاً عندما يمكن لمؤشر واحد، مثل التفاعل مع الهاتف، أن تكون له تفسيرات متعددة.
وبالنسبة للسائق، فإن أهم خطوة قبل تفعيل أي برنامج من هذا النوع تتمثل في قراءة شروط الاستخدام وسياسة الخصوصية بعناية، ومعرفة نوع البيانات التي سيتم جمعها، والمدة التي سيتم الاحتفاظ بها، والجهات التي يمكنها الوصول إليها، وكيف يمكن أن تؤثر نتائج التقييم على عقد التأمين.
ومع توسع صناعة التأمين في الاعتماد على البيانات والذكاء البرمجي، يبدو أن الهاتف الذكي لم يعد مجرد وسيلة للاتصال والملاحة، بل قد يتحول أيضاً إلى أحد العناصر الأساسية في تقييم سلوك السائق وتحديد علاقته بشركة التأمين.